Matkalasku 2026: ilmainen matkalaskupohja ja ohjeet
October 28, 2026
Lataa ilmainen matkalaskupohja (Excel) suoraan ilman rekisteröitymistä. Laskee päivärahat ja kilometrikorvaukset automaattisesti Verohallinnon vuoden 2026 ohjeiden mukaan.
Työmatkat kuuluvat monen pk-yrityksen arkeen, mutta matkalaskun täyttäminen jää usein viime tinkaan ja virheet löytyvät vasta kirjanpidossa. Tästä oppaasta löydät ilmaisen Excel-pohjan suoraan ladattavaksi, ajantasaiset Verohallinnon määrät vuodelle 2026 ja selkeät ohjeet matkakorvausten ilmoittamiseen tulorekisteriin.
Tärkeimmät kohdat
- Kokopäiväraha 54 EUR (matka kestää yli 10 tuntia), osapäiväraha 25 EUR (yli 6 tuntia)
- Kilometrikorvaus 0,55 EUR/km omalla autolla, 0,04 EUR/km lisää per matkustaja (2026)
- Ateriakorvaus 13,50 EUR silloin, kun päivärahaan ei ole oikeutta
- Verovapaat matkakorvaukset ilmoitetaan tulorekisteriin viimeistään maksukuukautta seuraavan kuukauden 5. päivänä
- Pohja laskee päivärahan ja kilometrikorvaukset automaattisesti kotimaan matkoille ja tukee myös ulkomaanmatkoja
Mikä on matkalasku?
Matkalasku on työmatkasta tehty selvitys, jonka perusteella työnantaja korvaa työntekijälle matkasta aiheutuneet kulut: päivärahan, kilometrikorvauksen ja muut matkakulut. Ilman asianmukaisesti täytettyä matkalaskua korvauksia ei voida maksaa verovapaasti.
Matkalasku on kirjanpidollinen tosite. Se on säilytettävä kirjanpitolain mukaisesti vähintään kuusi vuotta sen kalenterivuoden lopusta, jona matkalaskun tilikausi päättyi.
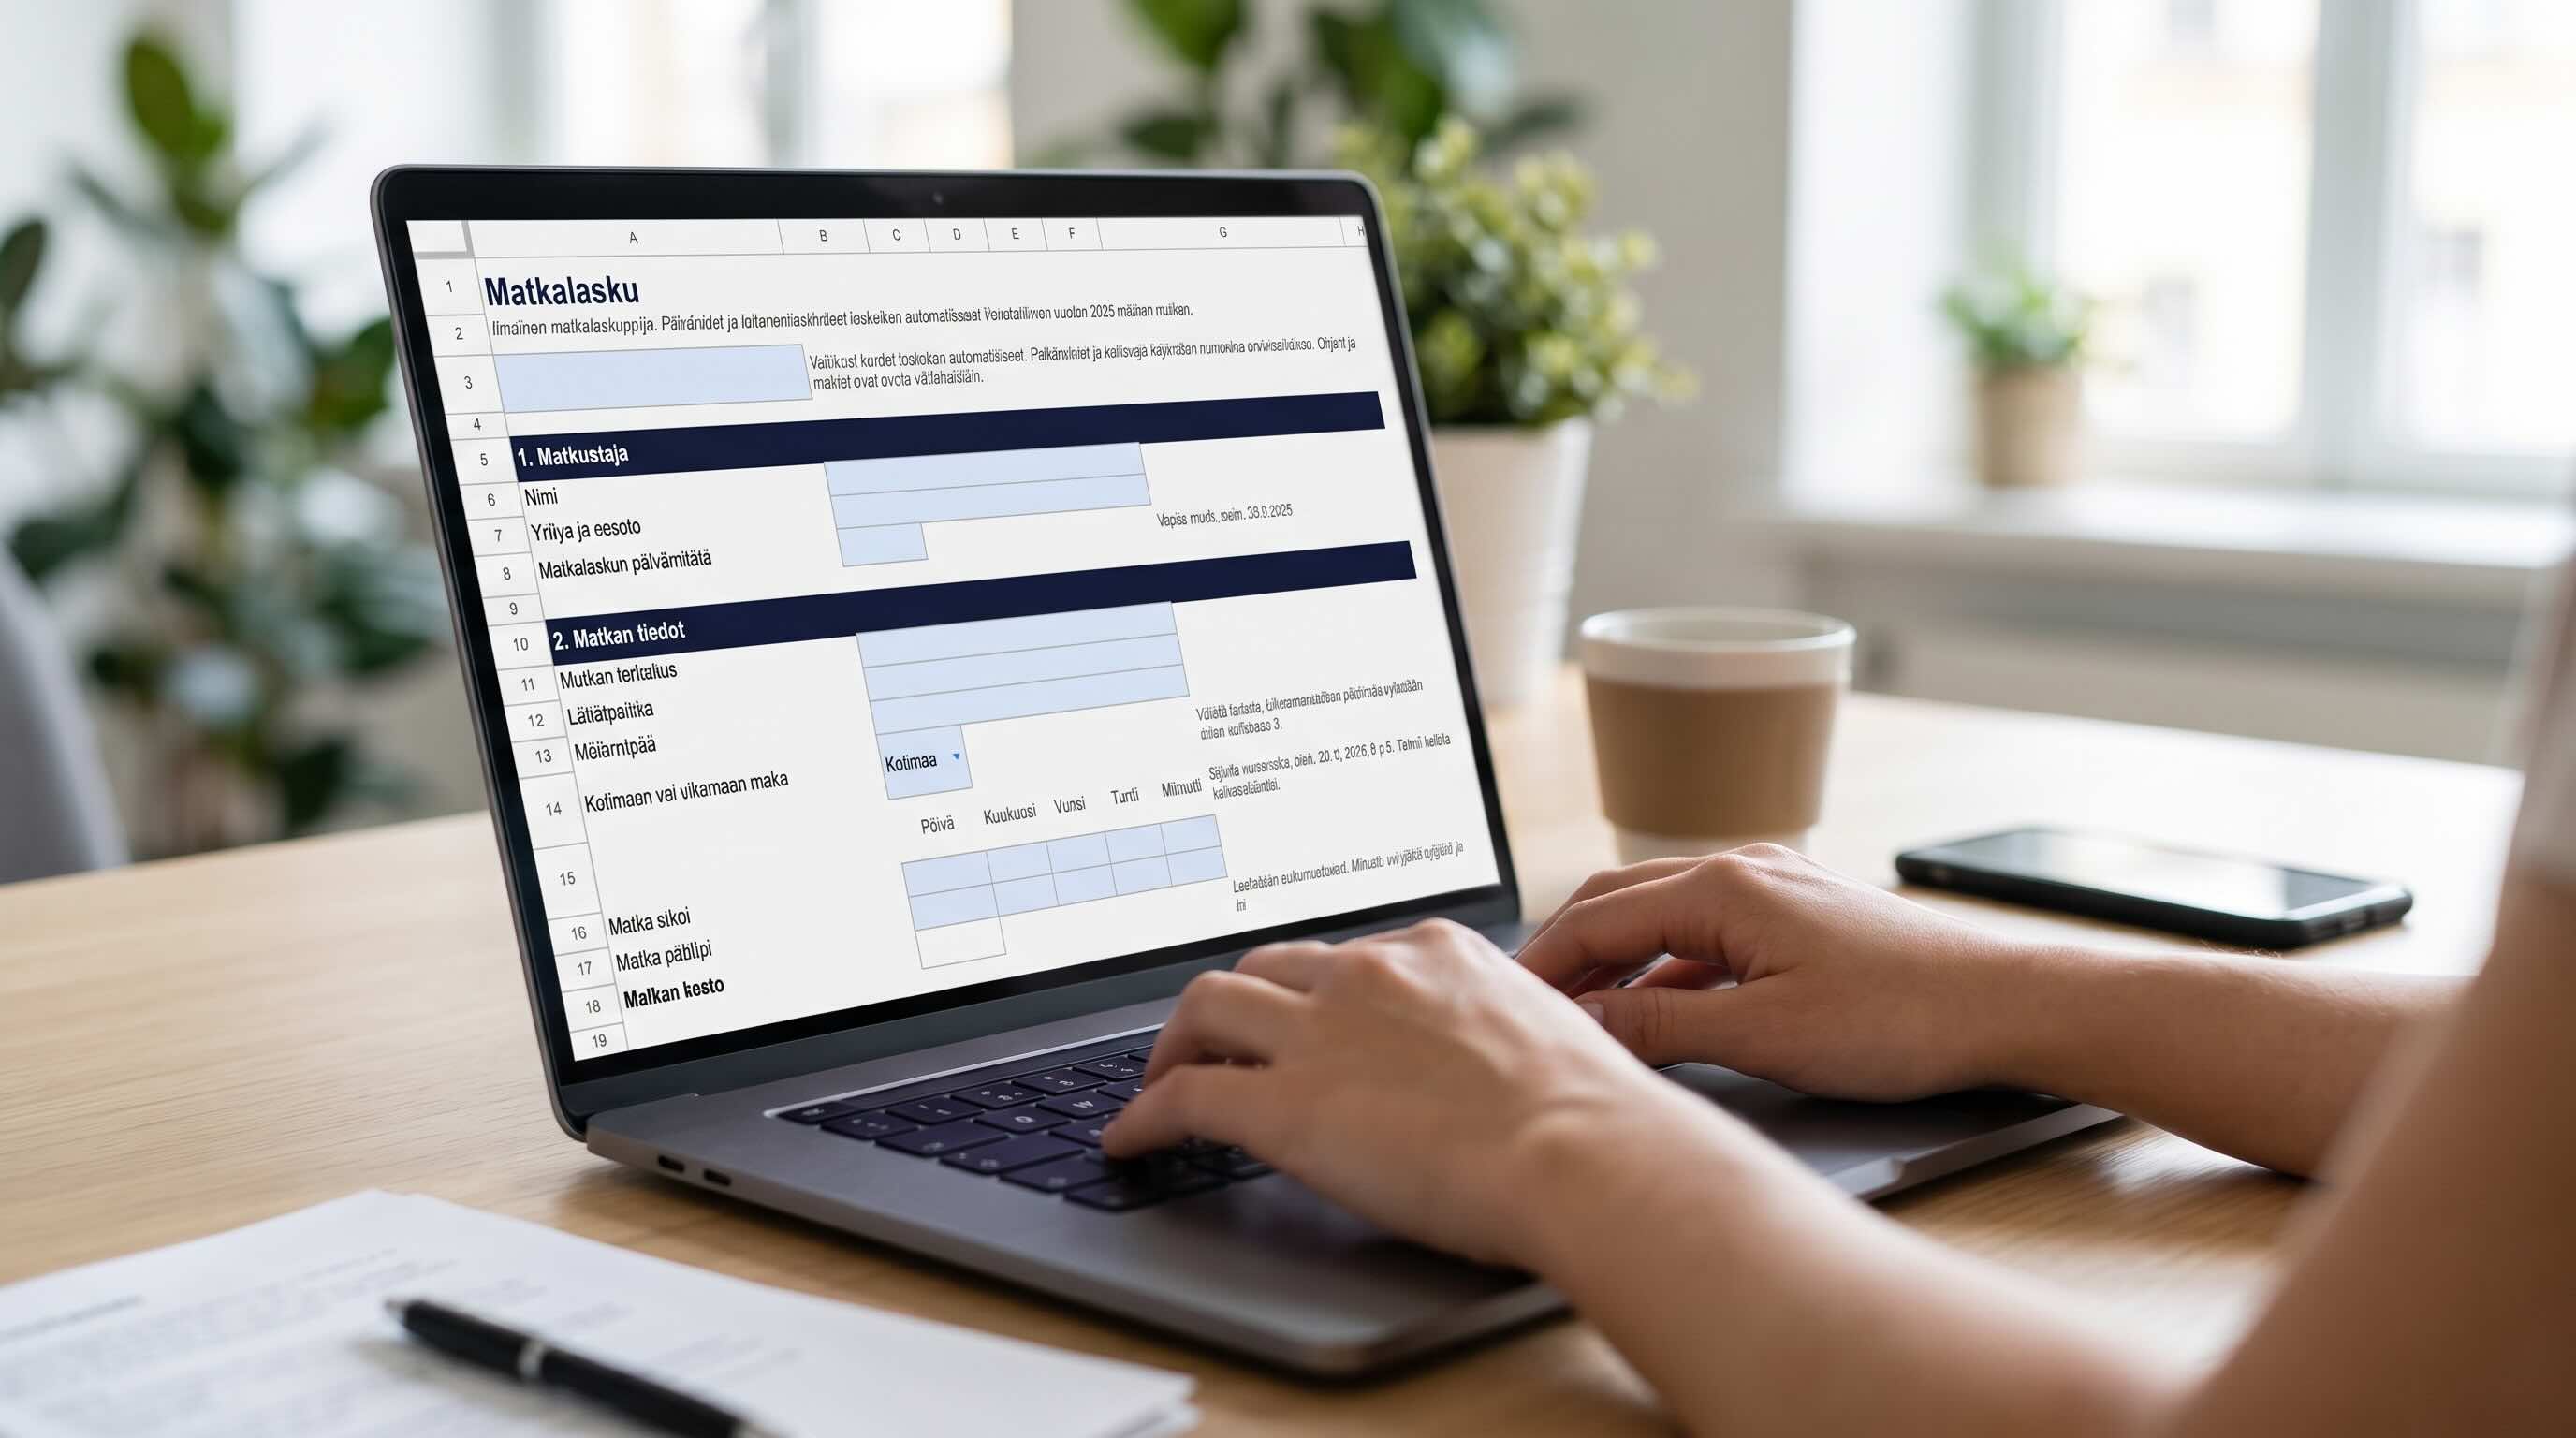
Lataa ilmainen matkalaskupohja Excel-muodossa
Pohja on Excel-muodossa ja toimii ilman rekisteröitymistä tai sähköpostiosoitteen antamista. Se laskee automaattisesti kotimaan matkan keston, oikean päivärahan tyypin ja kilometrikorvauksen lisämatkustajat huomioiden. Ulkomaanmatkoille pohjassa on avoin kenttä, johon syötetään kyseisen maan päiväraha käsin Verohallinnon maakohtaisten määrien mukaan.
Näin täytät matkalaskun
Matkalaskun täyttäminen etenee samassa järjestyksessä riippumatta siitä, tehdäänkö se käsin vai osana kirjanpito-ohjelmistoa.
Aloita matkustajan ja matkan perustiedoilla: nimi, matkan tarkoitus, kohde ja lähtö- sekä paluuajankohta. Valitse sen jälkeen, onko kyseessä kotimaan vai ulkomaan matka. Kotimaan päiväraha lasketaan automaattisesti annettujen ajankohtien perusteella, kun matka täyttää myös keston ja etäisyyden ehdot. Ulkomaanmatkan päiväraha syötetään käsin, koska määrä riippuu matkakohteen maasta.
Jos matkalla käytettiin omaa autoa, merkitse ajetut kilometrit ja mahdolliset lisämatkustajat, joiden kuljetus on työnantajan asiana. Muut kulut, kuten junaliput, majoitus ja pysäköinti, kirjataan kuitteja vastaan ja kuitit liitetään matkalaskuun.
Lopuksi matkalasku tulostetaan tai tallennetaan sähköisesti ja hyväksyjä allekirjoittaa sen. Tämä tekee matkalaskusta kirjanpitokelpoisen tositteen, joka kannattaa arkistoida saman tien oikealle kalenterivuodelle.
Päiväraha 2026
Verohallinto vahvistaa vuosittain verovapaan päivärahan enimmäismäärät. Voimassa olevat kotimaan määrät (vero.fi, 2026):
Matkan kesto lasketaan siitä hetkestä, kun matkustaja lähtee kotoa tai vakituiselta työskentelypaikaltaan, paluuseen saakka.
Keston lisäksi päivärahaan vaaditaan riittävä etäisyys. Erityisen työntekemispaikan on oltava yli 15 kilometrin etäisyydellä matkustajan kodista tai varsinaisesta työpaikasta, ja samalla yli 5 kilometrin etäisyydellä molemmista. Lyhyt, läheinen asiointimatka ei siis oikeuta päivärahaan, vaikka se kestäisi useita tunteja.
Jos matkustaja saa matkan aikana ilmaisen ruoan, kyseisen matkavuorokauden päiväraha puolittuu. Tämä arvioidaan vuorokausikohtaisesti: yksi ilmainen ateria puolittaa osapäivärahan, kun taas kokopäivärahan puolittamiseen tarvitaan kaksi ilmaista ateriaa. Pidemmällä matkalla puolitus kannattaa siis kohdistaa sille vuorokaudelle, jona ilmainen ruoka todella saatiin, ei koko matkan yhteissummaan.
Ulkomaanpäivärahat ovat maakohtaisia. Verohallinto julkaisee joka vuosi päätöksen, jossa kullekin maalle on vahvistettu oma euromääräinen korvaus. Matkalaskun ulkomaanpäiväraha-riville merkitään käsin kyseisen maan määrien mukaan matkan koko kestolle valmiiksi laskettu kokonaismäärä, josta mahdolliset ilmaisten aterioiden vähennykset on jo tehty. Pohja ei laske ulkomaanmatkan summaa eikä ateriavähennystä automaattisesti.
Kilometrikorvaus 2026
Kun työmatkaan käytetään omaa autoa, matkustaja voi saada verovapaan kilometrikorvauksen. Vuoden 2026 määrät.
- 0,55 EUR/km peruskorvaus
- 0,04 EUR/km lisää jokaista mukana matkustavaa henkilöä kohden, jonka kuljetus on työnantajan asiana
- 0,09 EUR/km lisää, jos matkalla vedetään perävaunua
Esimerkki: 150 km:n ajomatka kahden matkustajan kanssa tuottaa korvauksen 150 × (0,55 + 0,04 + 0,04) = 94,50 EUR.
Määrät koskevat henkilöautoa. Muita ajoneuvoja (moottoripyörä, mopo) varten ja muita päätöksen korotuksia (esimerkiksi raskaan kuorman tai koiran kuljettamisesta) varten kannattaa tarkistaa Verohallinnon voimassa oleva päätös suoraan vero.fi:stä.
Matkakorvausten ilmoittaminen tulorekisteriin
Työnantajan on ilmoitettava maksetut matkakustannusten korvaukset tulorekisteriin, mutta ilmoitusaika riippuu siitä, onko korvaus verovapaa. Verovapaat korvaukset, eli päivärahat, kilometrikorvaukset ja ateriakorvaukset, ilmoitetaan viimeistään maksukuukautta seuraavan kuukauden 5. päivänä. Veronalaiset korvaukset, esimerkiksi Verohallinnon enimmäismäärän ylittävä osuus, ilmoitetaan sen sijaan viiden päivän kuluessa maksupäivästä, samalla aikataululla kuin palkka.
Matkalippuja kuittia vastaan korvattaessa ja majoittumiskorvausta ei ilmoiteta tulorekisteriin lainkaan. Käytännössä ilmoittaminen hoituu palkanlaskentaohjelmiston kautta, jos yrityksellä on sellainen käytössä. Ilman ohjelmistoa ilmoitus tehdään suoraan tulorekisterin sähköisessä asiointipalvelussa osoitteessa tulorekisteri.fi.
Toiminimiyrittäjän matkakulut ja vähennykset
Toiminimiyrittäjällä ei ole erillistä työnantajaa, joten matkakulut käsitellään verotuksessa eri tavalla kuin palkansaajalla. Yrittäjä voi valita kahden vaihtoehdon väliltä: vähentää matkasta aiheutuneet todelliset, dokumentoidut kulut, tai tehdä verotuksessa lisävähennyksen, joka vastaa tasoltaan palkansaajan verovapaita päivärahoja ja kilometrikorvauksia, Verohallinnon vahvistamaan enimmäismäärään asti. Molempia ei voi käyttää samaan matkaan.
Lisävähennys koskee erityisesti matkoja, jotka on tehty yksityisvarallisuuteen kuuluvalla autolla, eli autolla, jonka muu kuin elinkeinotoimintaan liittyvä käyttö on vähintään puolet auton kokonaisajosta. Jos auto kuuluu elinkeinotoiminnan varoihin tai sen omistaa joku muu, lisävähennystä ei myönnetä.
Pelkkä täytetty matkalasku ei siis automaattisesti oikeuta lisävähennykseen. Yrittäjän kannattaa pitää myös ajopäiväkirjaa, josta käy ilmi auton verovuoden kokonaisajomäärä, koska Verohallinto edellyttää sitä lisävähennyksen tueksi. Lisävähennys tehdään veroilmoituksella, ei kirjanpidon kuluna.
Matkalasku automaattisesti
Yksittäinen matkalasku on helppo täyttää Excelissä. Kun kuitteja ja matkakuluja kertyy useammalta kuukaudelta, niiden kerääminen ja yhteenvedon tekeminen alkaa viedä aikaa.
Mynt kokoaa yrityksen kuitit yhteen paikkaan ja tunnistaa niiden tiedot automaattisesti. Älykkäät kuitit -toiminto täsmää kuitit tositteisiin, jolloin kuittien käsittely ei vaadi manuaalista kirjaamista. Päivärahan ja kilometrikorvauksen laskeminen hoidetaan toistaiseksi tällä pohjalla erikseen, Suomen markkinalle suunnitellut automatisoidut toiminnot niitä varten ovat tulossa.
Usein kysytyt kysymykset
Kuinka kauan matkalasku on säilytettävä?
Kirjanpitolaki velvoittaa säilyttämään matkalaskun kirjanpitotositteena vähintään kuusi vuotta sen kalenterivuoden lopusta, jona matkalaskun tilikausi päättyi. Sähköinen arkistointi riittää, kunhan tiedosto säilyy alkuperäisessä muodossaan.
Onko päiväraha veronalaista tuloa?
Verohallinnon vahvistaman enimmäismäärän mukainen tai sitä pienempi päiväraha on verovapaa, kunhan matka täyttää myös keston ja etäisyyden ehdot. Jos työnantaja maksaa enemmän kuin enimmäismäärä, ylimenevä osuus on veronalaista palkkaa.
Voiko matkalaskun täyttää käsin?
Kyllä. Kirjanpitotosite voi olla paperinen tai sähköinen. Sähköinen pohja vähentää laskuvirheiden riskiä ja helpottaa arkistointia.
Mitä tietoja matkalasku vaatii, jotta korvaus on verovapaa?
Verohallinto edellyttää, että matkalaskusta käy ilmi matkan tarkoitus, kohde osoitteineen, tarvittaessa matkareitti, matkustamistapa sekä matkan alkamis- ja päättymisajankohdat. Kilometrikorvausta haettaessa matkalaskusta on lisäksi selvittävä ajettu kilometrimäärä ja käytetty yksikköhinta, ja ulkomaanmatkoilla maa tai alue, jossa matkavuorokausi päättyi. Puutteellinen matkalasku voi johtaa siihen, että Verohallinto katsoo korvauksen veronalaiseksi palkaksi.
Mitä eroa on matkalaskulla ja kululaskulla?
Matkalasku koskee nimenomaan työmatkasta aiheutuneita kuluja: päivärahaa, kilometrikorvausta ja muita matkakuluja. Kululasku on laajempi käsite, joka kattaa myös muut yrityksen puolesta maksetut kulut, esimerkiksi toimistotarvikkeet tai ohjelmistolisenssit, joihin ei liity matkustamista.
Löydä lisää artikkeleita

Kilometrikorvaus 2026 ja 2027: taulukko ja ajopäiväkirja

Miten kulukorvaukset toimivat?

