Så hanterar du anställdas utlägg - från kvitto till återbetalning
October 23, 2026
Vad räknas som ett utlägg, hur bokförs det och när får företaget dra moms? Här får du som arbetsgivare en praktisk guide till utlägg och ersättning.

De flesta anställda gör utlägg, dvs, lägger ut pengar för företaget någon gång. En tågbiljett till ett kundmöte, en hotellnatt på en tjänsteresa eller material som behövs till kontoret. Det finns många situationer där en anställd betalar en kostnad för företagets räkning med privata pengar.
Men vad räknas egentligen som ett utlägg? Hur ska det bokföras, vad gäller för moms och hur får den anställde tillbaka sina pengar?
Här går vi igenom hela processen - från köp och kvitto till bokföring och återbetalning.
Kort om utlägg
- Ett utlägg innebär att en anställd tillfälligt betalar en kostnad som egentligen tillhör arbetsgivaren.
- Den anställde får sedan tillbaka motsvarande belopp från företaget.
- Kvittot eller fakturan fungerar normalt som underlag för företagets bokföring.
- Utlägget bokförs som företagets kostnad och samtidigt som en skuld till den anställde tills pengarna betalas tillbaka.
- Om villkoren är uppfyllda kan företaget i vissa fall även ha rätt att dra av momsen. Dessa momsavdrag varierar mellan de olika utläggstyperna.
- Med en digital utläggsprocess kan kvitto, attest, bokföring och återbetalning hanteras i samma flöde.
Vad är ett utlägg?
Ett utlägg uppstår när en person betalar en kostnad för någon annans räkning och sedan får tillbaka pengarna.
På en arbetsplats handlar det vanligtvis om att en anställd använder privata pengar för något som företaget egentligen ska betala. Det kan till exempel vara en biljett till en tjänsteresa, material till kontoret eller en måltid i samband med representation.
Det viktiga är alltså vem kostnaden egentligen tillhör. Vid ett utlägg för arbetsgivarens räkning är kostnaden företagets, även om den anställde tillfälligt har betalat den.
Eget utlägg eller utlägg för anställda?
Det finns två varianter, och dessa två bokförs olika.
Eget utlägg, även kallat privata utlägg, innebär att den anställde betalar med privata pengar för en kostnad som tillhör företaget, till exempel kontorsmaterial eller en resa. Företaget får då en skuld till den anställde, som vanligtvis regleras vid nästa löneutbetalning eller genom en separat utbetalning.
Utlägg för anställda är motsatsen. Företaget betalar för något som den anställde får ha privat nytta av, till exempel en dator eller mobiltelefon. Betalar den anställde inte tillbaka blir det en skattepliktig förmån.
De två ska inte blandas ihop med egna uttag, som är vinstuttag ur företaget snarare än en ersättning för en kostnad.
Utlägg eller kostnadsersättning – vad är skillnaden?
Begreppen används ibland som om de betyder samma sak, men det finns en viktig skillnad.
Utlägg innebär att den anställde tillfälligt betalar en kostnad som tillhör arbetsgivaren. Kvittot eller fakturan blir då normalt underlag i företagets bokföring.
Kostnadsersättning innebär i stället att arbetsgivaren ersätter en kostnad som är den anställdes egen kostnad i tjänsten som exempelvis kan inkludera telefon, bilersättning, traktamente. Då gäller andra regler för bland annat underlag och moms.
Vanliga exempel på utlägg i tjänsten
Utlägg kan uppstå i många olika situationer här är några av de vanligaste:
- Tågbiljetter och andra resor i tjänsten
- Hotell och logi
- Representation
- Facklitteratur
- Kontorsmaterial
- Friskvård
- Andra inköp som den anställde gör för företagets räkning
För att företaget ska kunna hantera utlägget korrekt behöver köpet kunna styrkas med exempelvis ett kvitto eller en faktura.
Hur bokförs ett utlägg?
Ett utlägg bokförs inte som en vanlig kostnad. Beloppet läggs på ett avräkningskonto, en skuld till den anställde, som bokas bort när ersättningen betalas ut.
När en anställd gör ett utlägg för företagets räkning ska kostnaden bokföras som företagets kostnad. Samtidigt uppstår en skuld till den anställde.
Momsen är den del som oftast skapar frågor. Som huvudregel har du som arbetsgivare inte rätt att dra moms på en kostnadsersättning till en anställd, även om det ingick moms i det den anställde betalade. Det beror på att den anställde inte är momsregistrerad och därför inte kan fakturera moms till dig.
När företaget sedan ersätter den anställde regleras skulden.
Förenklat: Köp → kostnaden bokförs → skuld till den anställde uppstår → ersättning betalas → skulden regleras.
Kan företaget dra av momsen på ett utlägg?
Ja, i vissa fall. Om köpet räknas som ett utlägg för arbetsgivarens räkning kan företaget ha rätt att göra avdrag för ingående moms enligt de vanliga momsreglerna.
Det kan exempelvis gälla kostnader som facklitteratur, mat, logi, representation eller drivmedel till en privatbil som används i tjänsten, förutsatt att villkoren är uppfyllda.
För att styrka avdragsrätten behöver företaget kunna visa att inköpet verkligen gjordes för arbetsgivarens räkning. Den anställde bör också få ersättning i nära anslutning till utlägget mot kvitto, faktura eller motsvarande underlag.
Måste företagets namn stå på kvittot?
Inte alltid. När en anställd har gjort ett godtagbart utlägg för arbetsgivarens räkning kan kvittot eller fakturan i vissa fall användas som företagets verifikation även om den anställdes namn står på handlingen i stället för arbetsgivarens. Övriga krav på kvittot eller fakturan behöver fortfarande vara uppfyllda.
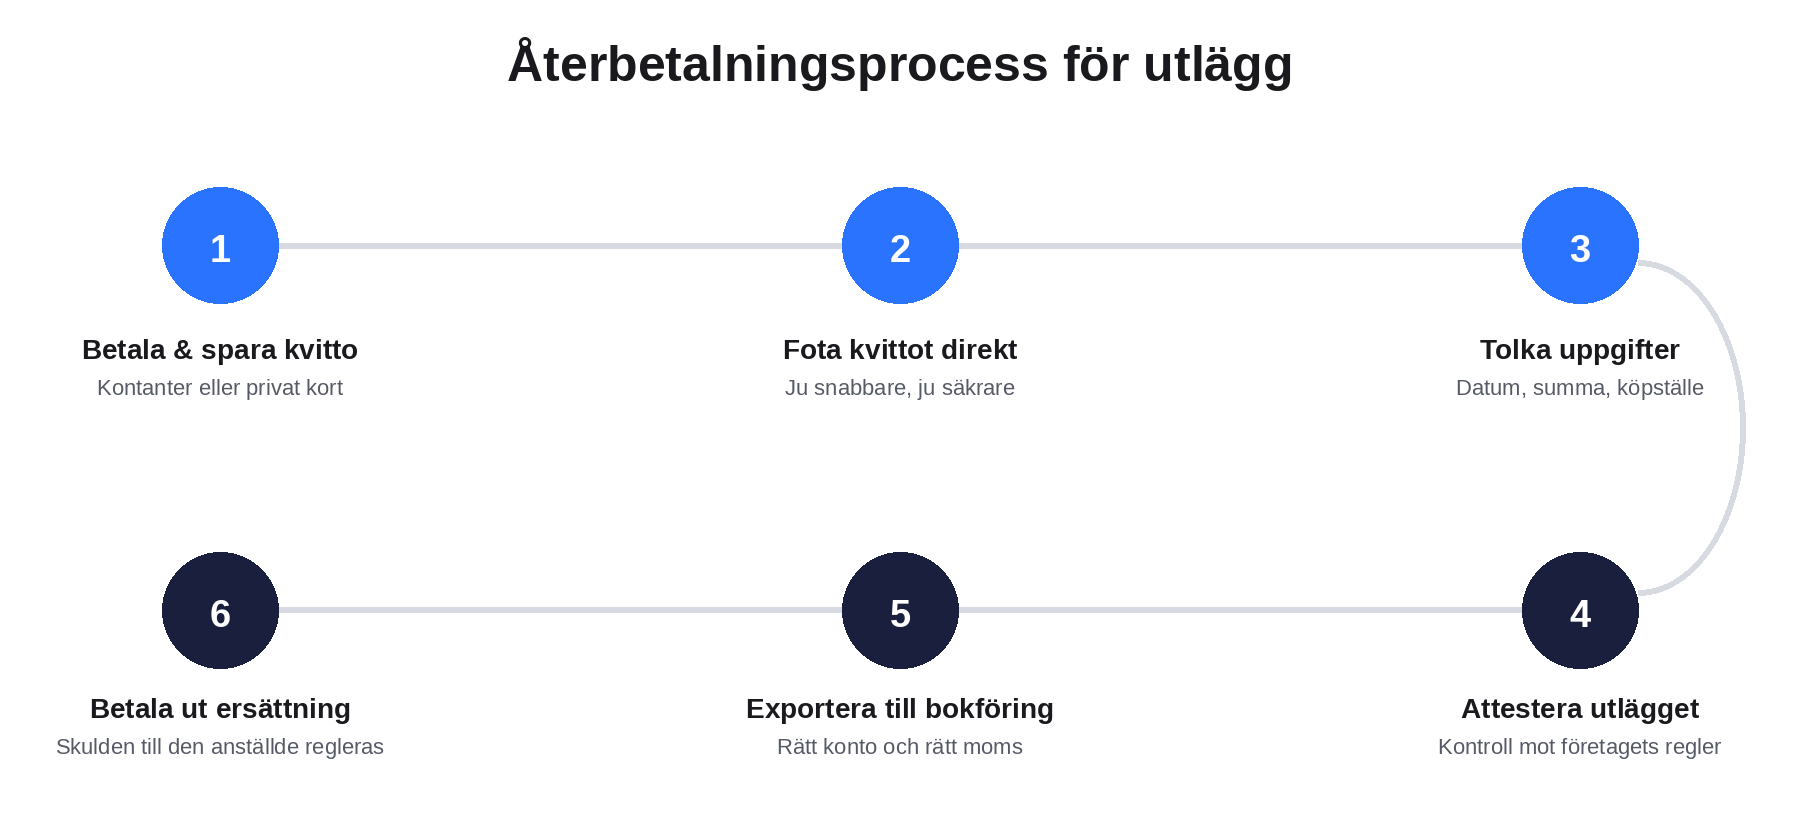
Så går återbetalningsprocessen till
En tydlig process minskar både administrationen för ekonomiavdelningen och väntetiden för den anställde.
- Den anställde gör köpet. Kostnaden betalas privat för företagets räkning.
- Kvittot sparas direkt. Fotografera eller registrera det så snart köpet är gjort.
- Uppgifterna registreras. Datum, belopp, köpställe och eventuell moms behöver finnas med.
- Utlägget kontrolleras och attesteras. Företaget säkerställer att köpet följer interna regler.
- Utlägget bokförs. Kostnad, eventuell moms och skuld till den anställde registreras.
- Den anställde får ersättning. När pengarna betalas ut regleras företagets skuld.
Hur kan du automatisera utläggshantering?
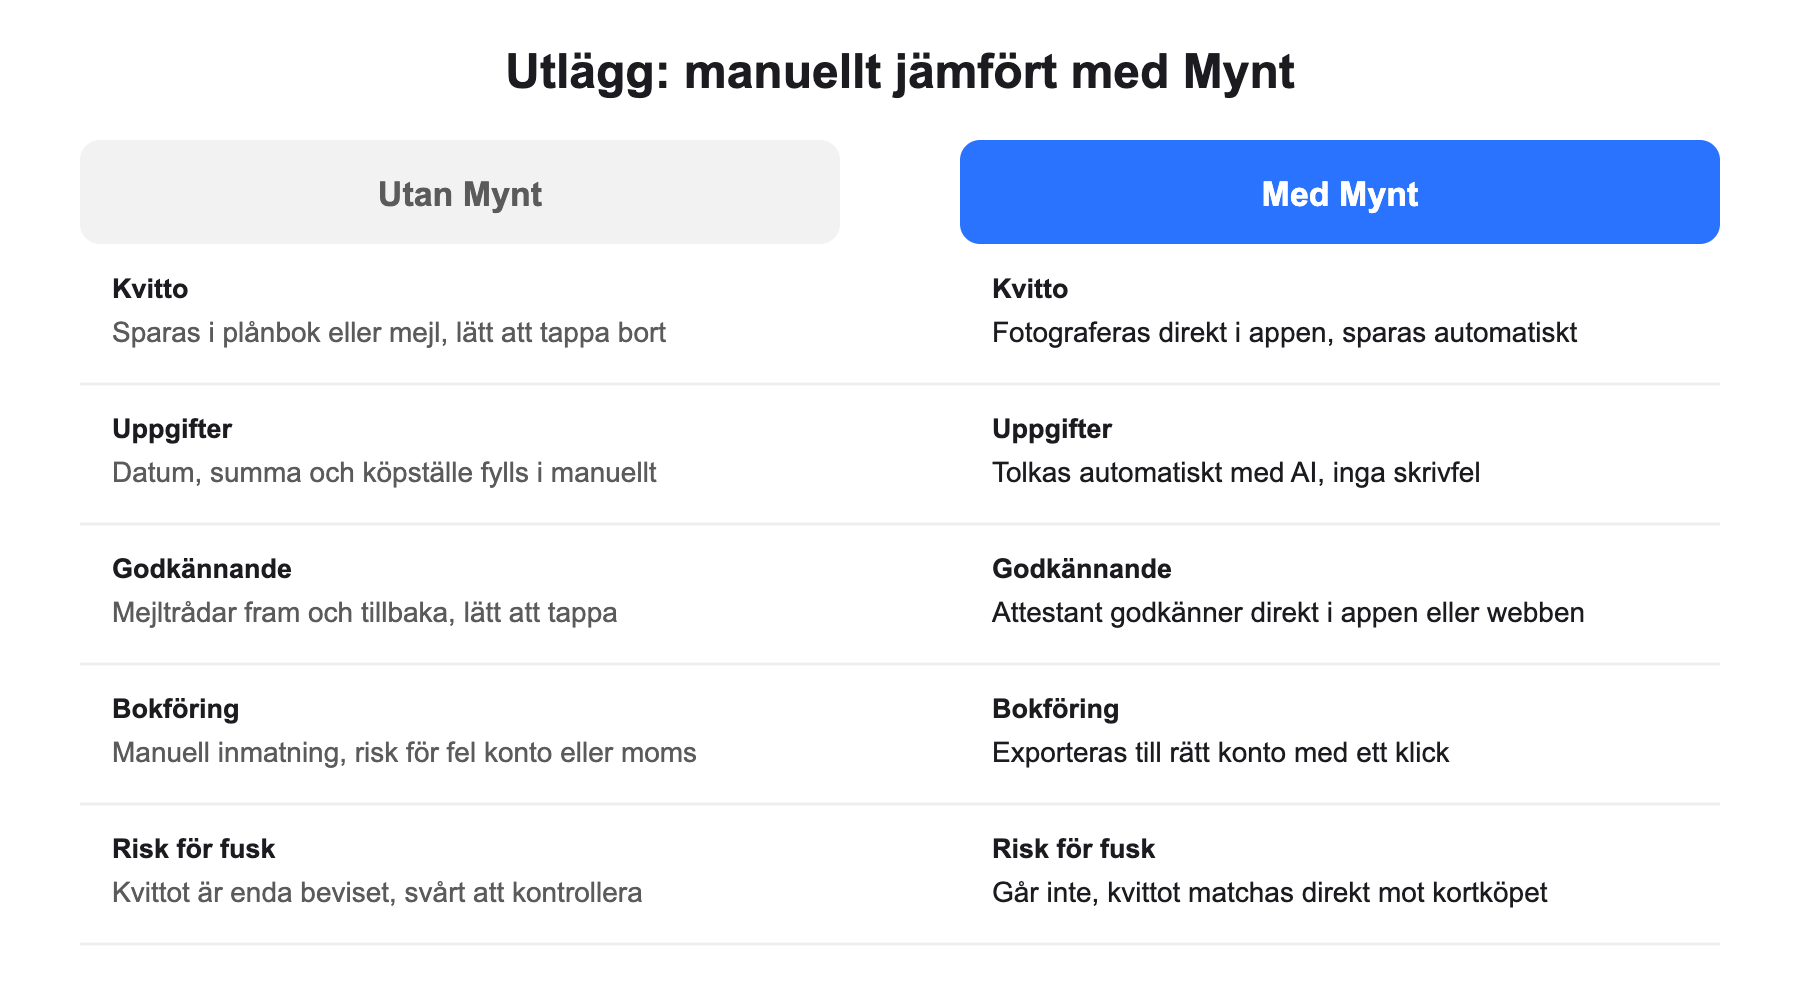
Det som gör manuell utläggshantering tidskrävande är sällan ett enskilt moment. Det är alla små steg tillsammans: kvitton som ska sparas, uppgifter som ska fyllas i, utlägg som ska attesteras och information som sedan ska flyttas vidare till bokföringen.
Med Mynts digital lösning för privata utlägg kan den anställde i stället fotografera kvittot direkt. Uppgifterna kan tolkas automatiskt och utlägget skickas vidare för attest och bokföring utan att samma information behöver registreras flera gånger.
Vill du se processen från köp till bokföring och återbetalning kan du se hela flödet steg för steg.
Kan rätt företagskort minska antalet utlägg?
Ja. Med ett företagskort kopplat till bokföringen slipper anställda ligga ute med egna pengar för företagets kostnader, vilket minskar antalet utlägg som behöver hanteras manuellt. Jämför företagskort i vår guide om ni inte redan har ett kort som passar er.
Vanliga frågor om utlägg
Vad betyder utlägg?
Ett utlägg innebär att någon tillfälligt betalar en kostnad för någon annans räkning. På en arbetsplats handlar det vanligtvis om att en anställd betalar en kostnad som tillhör arbetsgivaren och sedan får tillbaka pengarna.
Vad heter utlägg på engelska?
I arbetsrelaterade sammanhang används framför allt “expense”, “employee expense” och “out-of-pocket expense”. “Outlay” förekommer också, men är mindre naturligt när man pratar om anställdas löpande utlägg.
Vilket datum ska anges för ett utlägg?
Ange normalt datumet då kostnaden uppstod, alltså inköpsdatumet på kvittot eller fakturan, inte dagen då utlägget skickades in eller ersättningen betalades.
Hur gammalt får ett utlägg vara?
Det finns ingen generell tidsgräns som gäller för alla typer av utlägg. Däremot bör ersättningen ske i nära anslutning till utlägget när det ska behandlas som ett utlägg för arbetsgivarens räkning. Företaget kan därför med fördel ha en intern policy för hur snabbt utlägg ska registreras och lämnas in.
Hur fungerar friskvårdsbidrag när den anställde betalar själv?
Vid friskvårdsbidrag betalar den anställde ofta aktiviteten själv och lämnar därefter kvitto till arbetsgivaren. För att bidraget ska vara skattefritt ska bland annat samma villkor gälla för hela personalen och bidraget vara av mindre värde. Skatteverket anger 5 000 kronor inklusive moms per anställd och år som högsta belopp för ett skattefritt friskvårdsbidrag. Om det erbjudna bidraget överstiger den nivån kan hela bidraget bli skattepliktigt.
Är utlägg samma sak som att vidarefakturera en kund?
Nej. Ett utlägg som en anställd gör för sin arbetsgivare och en kostnad som ett företag vidarefakturerar till en kund är två olika situationer och omfattas av olika regler.
Har du några frågor, eller är du redo att ansöka? Ladda ner Mynt-appen och kom igång idag.
Upptäck fler artiklar

Att attestera en faktura vad betyder det och hur gör du?
95 procent av kunderna har Mynt: “Nu kan vi ägna oss åt rådgivning”